29 Oct ¿Tienes beneficios, pero no sabes dónde está el dinero?
Tu asesor te dice que la empresa ha obtenido beneficios. Miras la cuenta bancaria esperando una pequeña celebración y… sorpresa: el dinero no está.
Entonces aparece la pregunta inevitable:
«Si mi empresa tiene beneficios, ¿dónde está el dinero?»
No, no ha desaparecido por arte de magia. Tampoco significa necesariamente que la contabilidad esté mal. Lo que sucede es que beneficio y liquidez no son lo mismo.
Una empresa puede ser rentable sobre el papel y, al mismo tiempo, tener dificultades para pagar nóminas, impuestos o proveedores. Entender esta diferencia es fundamental para evitar decisiones basadas en un dinero que todavía no está disponible.
Beneficio no significa dinero en el banco
El beneficio es el resultado de restar los gastos a los ingresos generados durante un periodo:
Ingresos – gastos = beneficio
Pero la contabilidad registra las operaciones cuando se producen, no siempre cuando se cobran o se pagan.
Imagina que tu empresa presta un servicio por 30.000 euros en junio y el cliente paga a 90 días. La venta aparecerá como ingreso en junio, pero el dinero no llegará al banco hasta septiembre.
Contablemente has generado beneficio. En tesorería, todavía no has visto un euro.
Mientras esperas el cobro, tendrás que seguir pagando nóminas, alquileres, proveedores, seguros e impuestos. Y ninguno suele aceptar como respuesta: «Tranquilo, que tengo beneficios».
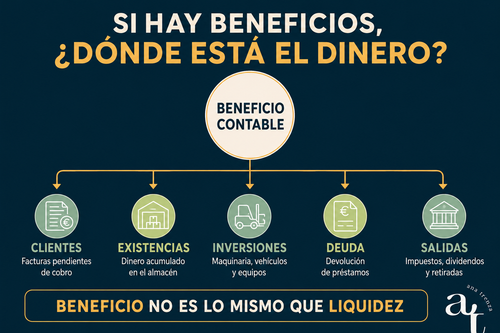
Dónde puede estar el dinero de tus beneficios
La empresa adquiere la propiedad de la maquinaria o el vehículo. Puede pagarlo con tesorería propia o solicitar financiación.
Sus principales características son:
- El activo pertenece a la empresa.
- Puedes utilizarlo durante toda su vida útil.
- Asumes el mantenimiento, las averías y los seguros.
- Puedes venderlo y recuperar parte de la inversión.
- El desembolso inicial puede ser elevado.
- Existe riesgo de obsolescencia.
Comprar suele tener sentido cuando el activo se utilizará durante muchos años, es esencial para la actividad y conserva un valor razonable.
1. En las facturas pendientes de cobro
Has vendido y contabilizado el ingreso, pero el cliente todavía no ha pagado.
Cuanto mayor sea tu plazo de cobro, más dinero necesitarás para financiar la actividad diaria. El problema se agrava cuando tus proveedores cobran antes de que tú recibas el dinero de tus clientes.
Por eso no basta con controlar cuánto facturas. También debes revisar:
- Cuánto tienes pendiente de cobro.
- Cuándo debería pagarse cada factura.
- Cuántos días tardan realmente tus clientes.
- Qué facturas están vencidas.
Una venta no termina cuando emites la factura. Termina cuando el dinero llega al banco.
2. En las existencias o el almacén
Comprar mercancía también consume liquidez.
Si tienes 40.000 euros en productos almacenados, ese dinero no está disponible para pagar otros gastos. Está convertido en existencias y no volverá a la cuenta bancaria hasta que vendas y cobres esos productos.
Un almacén demasiado grande puede dar sensación de seguridad, pero también puede convertirse en una especie de aparcamiento de dinero.
Conviene revisar la rotación de cada producto, detectar existencias obsoletas y ajustar las compras a las ventas reales.
3. En inversiones realizadas
La compra de maquinaria, vehículos, equipos informáticos o instalaciones provoca una salida inmediata de dinero, aunque contablemente el gasto se distribuya durante varios años mediante la amortización.
Por ejemplo, puedes pagar 50.000 euros por una máquina y registrar únicamente una parte de ese importe como gasto anual.
El beneficio contable puede seguir siendo positivo, pero la tesorería habrá soportado una salida de 50.000 euros.
Antes de invertir, necesitas valorar su impacto dentro de tu plan financiero, no solo comprobar si puedes pagar la primera cuota.
4. En la devolución de préstamos
La cuota de un préstamo está formada por capital e intereses.
Los intereses son un gasto contable. Sin embargo, la devolución del capital reduce la deuda, pero no reduce el beneficio.
Esto provoca una situación que suele desconcertar al empresario: sale dinero del banco todos los meses, pero solo una parte aparece en la cuenta de resultados.
Puedes tener beneficios y estar destinando buena parte de la liquidez generada a devolver financiación anterior.
5. En impuestos, dividendos o retiradas del socio
Otra posibilidad es bastante menos misteriosa: el dinero ya ha salido.
El pago de impuestos, los dividendos, los préstamos concedidos a socios o las retiradas sin una planificación adecuada reducen la tesorería disponible.
Antes de retirar dinero de la empresa debes comprobar cuánto necesita el negocio para funcionar, cumplir sus compromisos y conservar un colchón de tesorería.
La cuenta bancaria de la empresa no es una hucha personal con CIF.
Qué debes revisar para encontrarlo
ara reconciliar el beneficio con el dinero disponible necesitas analizar, como mínimo:
- El resultado de la cuenta de pérdidas y ganancias.
- Las facturas pendientes de cobro.
- Las facturas pendientes de pago.
- La evolución de las existencias.
- Las inversiones realizadas.
- La deuda amortizada durante el periodo.
- Los impuestos pagados o pendientes.
- Las retiradas de socios.
- El flujo de caja generado por la actividad.
También es recomendable preparar una previsión de tesorería para las próximas 12 o 13 semanas. Esto te permitirá anticipar cuándo entrará el dinero y qué pagos tendrás que afrontar.
Para profundizar en esta diferencia, puedes consultar el artículo Por qué mi empresa da beneficio, pero no tiene liquidez de Sage, donde se explican las causas por las que los ingresos y gastos contables no siempre coinciden con las entradas y salidas reales de dinero.
El problema no es solo ganar dinero
Una empresa necesita generar beneficios, pero también debe convertir esos beneficios en caja.
Si vendes más, pero cobras cada vez más tarde, acumulas existencias o realizas inversiones sin planificación, el crecimiento puede aumentar la tensión financiera en lugar de resolverla.
La solución no consiste únicamente en vender más. Consiste en controlar el ciclo completo del dinero: vender, facturar, cobrar, pagar y conservar liquidez suficiente.
Una Dirección Financiera Externa puede ayudarte a conectar la contabilidad con la tesorería y convertir los números en decisiones concretas.
Porque tener beneficios está muy bien. Pero para pagar las nóminas, por desgracia, el banco sigue prefiriendo dinero.

No hay Comentarios en ¿Tienes beneficios, pero no sabes dónde está el dinero?