22 Oct ¿Comprar o alquilar maquinaria? Cómo tomar la decisión financiera
Tu empresa necesita una máquina, un vehículo o un equipo tecnológico. Puedes comprarlo al contado, financiar la adquisición, contratar un leasing o pagar una cuota de renting.
La decisión no debería depender únicamente de qué opción tiene la cuota más baja. Debes valorar el coste total, el tiempo durante el que utilizarás el activo, su obsolescencia y el impacto sobre la liquidez.
La mejor opción no siempre es la más barata, sino la que permite utilizar el activo sin poner en riesgo la estabilidad financiera de la empresa.
Es una cantidad de dinero reservada para atender los pagos esenciales cuando los cobros previstos no llegan o aparece una necesidad extraordinaria.
Diferencias entre compra, leasing y renting
Antes de calcular, conviene entender qué implica cada alternativa.
Comprar el activo
La empresa adquiere la propiedad de la maquinaria o el vehículo. Puede pagarlo con tesorería propia o solicitar financiación.
Sus principales características son:
- El activo pertenece a la empresa.
- Puedes utilizarlo durante toda su vida útil.
- Asumes el mantenimiento, las averías y los seguros.
- Puedes venderlo y recuperar parte de la inversión.
- El desembolso inicial puede ser elevado.
- Existe riesgo de obsolescencia.
Comprar suele tener sentido cuando el activo se utilizará durante muchos años, es esencial para la actividad y conserva un valor razonable.
Contratar un leasing
El leasing es un arrendamiento financiero que permite utilizar el activo mediante cuotas periódicas y que suele incorporar una opción de compra al finalizar el contrato.
Puede resultar adecuado cuando quieres financiar la adquisición sin realizar todo el desembolso inicial, pero tienes intención de quedarte con el activo.
Debes revisar:
- Entrada inicial.
- Número y cuantía de las cuotas.
- Intereses y comisiones.
- Valor de la opción de compra.
- Gastos asociados.
- Condiciones de cancelación.
No compares solo la cuota mensual. Suma todo lo que pagarás hasta adquirir definitivamente el activo..
Utilizar renting o alquiler
En el renting pagas una cuota por utilizar el bien durante un periodo determinado. Normalmente puede incluir servicios como mantenimiento, reparaciones, seguros o sustituciones, dependiendo del contrato.
Sus ventajas principales son:
- Menor desembolso inicial.
- Gastos más previsibles.
- Menor riesgo de averías.
- Posibilidad de renovar los equipos.
- Mayor flexibilidad.
- Menor riesgo de obsolescencia.
Como inconveniente, puedes terminar pagando más si mantienes el contrato durante muchos años y, al finalizar, normalmente no eres propietario del activo.
Qué debes calcular antes de decidir
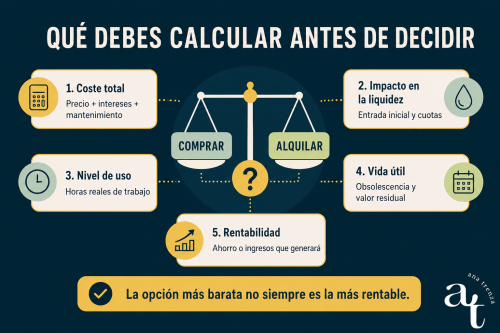
Para comparar correctamente necesitas estimar el coste total de cada alternativa.
1. Coste total de la compra
Incluye:
- Precio de adquisición.
- Instalación y puesta en marcha.
- Intereses de la financiación.
- Mantenimiento.
- Reparaciones.
- Seguros.
- Impuestos y gastos asociados.
- Tiempo sin producir por posibles averías.
Después, resta el valor que esperas recuperar al vender el activo.
Coste total de compra = adquisición + financiación + mantenimiento − valor de ventatos mensuales.
2. Coste total del alquiler
Incluye:
- Entrada o depósito.
- Todas las cuotas.
- Servicios no cubiertos.
- Límites de uso.
- Penalizaciones previsibles.
- Coste de cancelación.
- Opción de compra, si existe.
La comparación debe realizarse durante el mismo número de años y con los mismos servicios.
Ejemplo: Comprar o contratar renting
Una empresa necesita una máquina para los próximos seis años.
La compra supone:
- Precio: 60.000 euros.
- Mantenimiento: 3.000 euros anuales.
- Valor estimado de venta al finalizar: 8.000 euros.
Sin considerar impuestos ni financiación, su coste total sería:
60.000 + (3.000 × 6) − 8.000 = 70.000 euros
La alternativa de renting cuesta 1.250 euros mensuales e incluye el mantenimiento:
1.250 × 72 meses = 90.000 euros
En este escenario, la compra tiene un coste inferior en 20.000 euros.
Sin embargo, la empresa también debe preguntarse:
- ¿Puede pagar la entrada sin consumir su colchón de tesorería?
- ¿La máquina seguirá siendo útil dentro de seis años?
- ¿Qué ocurriría si el volumen de producción bajara?
- ¿Puede asumir una avería importante?
- ¿Necesita renovar la tecnología antes?
Si la actividad es estable y la máquina seguirá siendo útil, comprar podría ser más conveniente. Si existe incertidumbre o rápida obsolescencia, pagar más por el renting puede aportar seguridad y flexibilidad.ón puede reducirse, encarecerse o no estar disponible cuando más la necesitas. El Banco de España explica los principales productos financieros para pymes y autónomos, como las pólizas de crédito, el factoring, los anticipos y el confirming.
Cuándo suele interesar comprar
La compra puede ser adecuada cuando:
- Utilizarás el activo durante muchos años.
- Es esencial para la actividad.
- Su tecnología no queda obsoleta rápidamente.
- Tiene un buen valor de reventa.
- La empresa dispone de liquidez.
- El coste de mantenimiento es previsible.
- El uso será intensivo y constante.
Comprar con dinero propio no significa que la operación sea gratuita. Ese dinero deja de estar disponible para otras inversiones, pagar deuda o proteger la tesorería. Debes considerar también ese coste de oportunidad.
Cuándo suele interesar alquilar
El renting o alquiler puede ser más adecuado cuando:
- Necesitas preservar la liquidez.
- El equipo se renueva con frecuencia.
- Existe incertidumbre sobre su utilización futura.
- Quieres convertir las averías en una cuota previsible.
- La actividad es temporal o estacional.
- Necesitas probar el activo antes de comprar.
- Prefieres no asumir su posterior venta.
Para conocer mejor estas modalidades, consulta la guía Productos financieros y alternativas de financiación de la Cámara de Comercio de España, donde se explica el funcionamiento del leasing y del renting aplicado a maquinaria, vehículos y otros equipos.
Cómo afecta la decisión a la liquidez y la deuda
Comprar al contado reduce inmediatamente la tesorería. Financiar la compra conserva parte del efectivo, pero aumenta el endeudamiento y crea nuevas cuotas.
El alquiler distribuye los pagos, aunque incorpora un compromiso mensual que aumenta los costes fijos.
Antes de decidir, analiza:
- Tesorería después de la operación.
- Cuotas actuales de deuda.
- Capacidad mensual de pago.
- Beneficio adicional que generará el activo.
- Plazo necesario para recuperar la inversión.
- Escenario de caída de las ventas.
Puedes utilizar un plan financiero para incorporar las distintas alternativas y observar su impacto durante los próximos años.
No decidas mirando solo la cuota
Comprar, financiar o alquilar son opciones válidas. La elección depende del uso, el coste total, la flexibilidad necesaria y la capacidad financiera de la empresa.
Un director financiero externo puede comparar los escenarios, calcular la recuperación de la inversión y valorar el efecto sobre la liquidez y el endeudamiento.
Porque una cuota pequeña puede esconder un coste elevado y una compra barata puede dejar la cuenta bancaria tiritando. La decisión correcta aparece cuando analizas todo el recorrido, no solo el primer pago.

No hay Comentarios en ¿Comprar o alquilar maquinaria? Cómo tomar la decisión financiera