15 Oct ¿Cuánto dinero debe tener una empresa como colchón de tesorería?
Una empresa necesita disponer de dinero suficiente para continuar funcionando cuando aparece un imprevisto, se retrasa un cliente o las ventas bajan temporalmente.
Ese fondo de seguridad se conoce como colchón de tesorería, reserva de liquidez o fondo de emergencia empresarial.
La recomendación habitual es guardar el equivalente a entre tres y seis meses de gastos. Sin embargo, esa cifra no sirve igual para todos los negocios. Una consultoría con ingresos recurrentes no tiene el mismo riesgo que una empresa industrial con existencias, campañas estacionales y clientes que pagan a 90 días.
Por eso, la pregunta adecuada no es cuánto dinero debería guardar cualquier empresa, sino cuánto necesita guardar la tuya.
Qué es un colchón de tesorería
Es una cantidad de dinero reservada para atender los pagos esenciales cuando los cobros previstos no llegan o aparece una necesidad extraordinaria.
Su finalidad es proteger la continuidad del negocio ante situaciones como:
- Retrasos o impagos de clientes.
- Caídas temporales de las ventas.
- Averías o gastos inesperados.
- Incrementos de precios.
- Pérdida de un cliente importante.
- Devoluciones de impuestos o regularizaciones.
- Aumento imprevisto de los costes.
- Necesidad urgente de sustituir equipos.
No se trata de dinero ahorrado sin un propósito. Es un recurso financiero que evita tomar decisiones precipitadas, retrasar pagos o solicitar financiación en malas condiciones.
Colchón de tesorería, beneficio y saldo bancario
Estos tres conceptos no significan lo mismo.
El beneficio es el resultado económico obtenido después de restar los gastos a los ingresos. El saldo bancario muestra el dinero que existe en las cuentas en un momento concreto. El colchón es la parte de la tesorería que decides no comprometer para proteger el funcionamiento de la empresa.
Puedes tener beneficio y no disponer de liquidez porque todavía no has cobrado las facturas. También puedes tener un saldo elevado, pero necesitarlo para pagar impuestos, proveedores o préstamos.
Por eso no conviene crear el fondo mirando únicamente el dinero que aparece en el banco.
Cómo calcular el colchón de tesorería
Puedes realizar una primera estimación con esta fórmula:
Colchón de tesorería = salidas mensuales esenciales × meses de cobertura + riesgos extraordinarios previstos
Veamos cada elemento.
1. Calcula las salidas esenciales
Incluye los pagos que no podrías eliminar inmediatamente aunque disminuyeran las ventas:
- Nóminas y Seguridad Social.
- Alquiler.
- Suministros básicos.
- Software imprescindible.
- Seguros.
- Cuotas de préstamos.
- Servicios externos esenciales.
- Compras mínimas para continuar operando.
- Impuestos recurrentes.
No incluyas todos los gastos actuales automáticamente. Separa aquellos que podrías suspender o reducir en una situación complicada.
2. Decide los meses de cobertura
No existe un número universal. Puedes utilizar estas referencias orientativas:
- Entre dos y tres meses: ventas estables, ingresos recurrentes, clientes diversificados y cobros rápidos.
- Entre tres y cuatro meses: cierta estacionalidad, costes fijos elevados o dependencia moderada de algunos clientes.
- Entre cuatro y seis meses o más: ventas irregulares, concentración de clientes, cobros largos, existencias importantes o difícil acceso a financiación.
Cuanto más inciertos sean los ingresos y menos flexibles los gastos, mayor deberá ser la reserva.
3. Añade riesgos específicos
Además de los gastos habituales, incorpora las necesidades que podrían coincidir con una caída de ingresos:
- Vencimientos importantes de préstamos.
- Pagos trimestrales de impuestos.
- Renovación obligatoria de equipos.
- Indemnizaciones o costes laborales.
- Campañas estacionales.
- Compra anticipada de mercancía.
- Garantías y devoluciones.
Estos importes pueden hacer que el fondo necesario sea mayor de lo que indican los gastos mensuales.
Ejemplo de colchón de tesorería
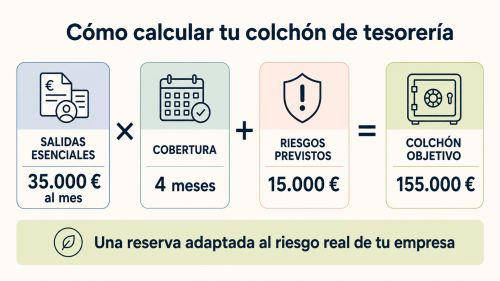
Una pyme tiene las siguientes salidas esenciales mensuales:
- Nóminas y Seguridad Social: 18.000 euros.
- Alquiler y suministros: 4.000 euros.
- Proveedores esenciales: 8.000 euros.
- Préstamos y servicios: 5.000 euros.
El total mensual asciende a 35.000 euros.
La empresa tiene cierta estacionalidad, concentra el 35 % de sus ventas en dos clientes y cobra normalmente a 60 días. Decide mantener una cobertura de cuatro meses:
35.000 × 4 = 140.000 euros
Además, tiene un vencimiento anual de 15.000 euros que puede coincidir con su temporada baja:
140.000 + 15.000 = 155.000 euros
Su colchón de tesorería objetivo sería de 155.000 euros.
Esto no significa que deba conseguirlo inmediatamente. Puede establecer un plan mensual para construirlo progresivamente.
Cómo crear la reserva sin bloquear la empresa
Empieza definiendo una cantidad objetivo y una fecha realista. Después puedes:
- Destinar un porcentaje del beneficio mensual.
- Separar la reserva en una cuenta bancaria específica.
- Utilizar ingresos extraordinarios para reforzarla.
- Revisar gastos que no aportan rentabilidad.
- Aumentar el margen de determinados productos.
- Mejorar los plazos de cobro.
- Negociar mejores condiciones de pago.
- Evitar repartir todo el beneficio entre los socios.
La reserva debe estar disponible. No conviene invertirla en activos difíciles de vender o comprometerla en proyectos a largo plazo.
Una línea de crédito puede complementar el colchón de tesorería ante necesidades puntuales, pero no debería sustituirlo completamente. La financiación puede reducirse, encarecerse o no estar disponible cuando más la necesitas. El Banco de España explica los principales productos financieros para pymes y autónomos, como las pólizas de crédito, el factoring, los anticipos y el confirming.
Cuándo utilizar el colchón
No es una cuenta para cubrir cualquier desviación presupuestaria. Debería utilizarse ante situaciones excepcionales que afecten a la continuidad del negocio.
Puedes recurrir a él cuando:
- Un cliente importante se retrasa.
- Se produce una caída temporal de las ventas.
- Aparece un gasto esencial no previsto.
- Debes mantener nóminas y operaciones durante una crisis.
- Necesitas actuar rápidamente para evitar un daño mayor.
Después de utilizarlo, debes preparar un plan para reconstruirlo.
¿Puede una empresa tener demasiada liquidez?
Sí. Mantener todo el dinero inmóvil tampoco es necesariamente eficiente.
Cuando la reserva supera claramente las necesidades de seguridad, el excedente puede destinarse a reducir deuda, mejorar procesos, invertir, crecer o remunerar a los socios.
La clave es distinguir entre:
- Dinero necesario para operar.
- Fondo destinado a seguridad.
- Tesorería comprometida.
- Excedente realmente disponible.
Un plan financiero permite ordenar estas cantidades y prever cómo evolucionarán durante los próximos meses.
Seguridad para decidir mejor
El colchón de tesorería no elimina el riesgo, pero evita que cada imprevisto se convierta en una crisis.
Debe calcularse según la estructura de costes, los plazos de cobro y pago, la estabilidad de los ingresos y los riesgos concretos del negocio. También debe revisarse cuando la empresa crece, contrata personal, aumenta su deuda o cambia su modelo.
Un director financiero externo puede ayudarte a definir la reserva adecuada y a integrarla en la previsión de tesorería.
Porque tener dinero guardado no es el objetivo. El objetivo es que tu empresa pueda seguir tomando decisiones con tranquilidad cuando las cosas no salen exactamente como estaban previstas.

No hay Comentarios en ¿Cuánto dinero debe tener una empresa como colchón de tesorería?