08 Oct ¿Puede tu empresa aceptar un gran pedido sin quedarse sin liquidez?
Un cliente importante solicita un pedido mucho mayor de lo habitual. La facturación crecerá, el equipo está ilusionado y todo parece una gran oportunidad.
Pero hay una pregunta que debes responder antes de aceptar:
¿Tiene tu empresa dinero suficiente para producir y entregar el pedido hasta que el cliente pague?
Un pedido puede ser rentable y, al mismo tiempo, generar un problema grave de tesorería. La empresa debe pagar materiales, personal, transporte e impuestos antes de recibir el cobro. Si no calcula bien ese desfase, puede vender más y encontrarse con menos dinero disponible.
Por qué una gran venta puede provocar falta de liquidez
La rentabilidad mide el beneficio que deja la operación. La liquidez indica si dispones del dinero necesario para atender los pagos en cada momento.
Imagina que aceptas un pedido de 100.000 euros que deja un beneficio previsto de 20.000 euros. Parece una buena operación, pero necesitas desembolsar 60.000 euros durante los dos próximos meses y el cliente pagará 90 días después de la entrega.
El beneficio existe sobre el papel. El dinero, todavía no.
Durante ese tiempo tienes que seguir pagando también:
- Nóminas.
- Seguridad Social.
- Proveedores habituales.
- Alquileres y suministros.
- Impuestos.
- Cuotas de financiación.
- Gastos del resto de la actividad.
El problema no es vender. Es financiar todo lo que ocurre entre la aceptación del pedido y su cobro.
Cómo saber si puedes aceptar un pedido grande
Antes de firmar, prepara un análisis específico de la operación.
1. Calcula todos los costes del pedido
Incluye los costes directos e indirectos necesarios para producir y entregar:
- Materias primas o mercancía.
- Mano de obra.
- Profesionales externos.
- Embalaje, transporte y logística.
- Comisiones comerciales.
- Herramientas o licencias.
- Horas adicionales de administración y supervisión.
- Costes financieros.
- Posibles incidencias, devoluciones o garantías.
Añade un margen para imprevistos. Cuanto más grande y poco habitual sea el pedido, mayor será la incertidumbre.
2. Comprueba el margen real
Calcula cuánto beneficio quedará después de asumir todos los costes:
Margen del pedido = precio de venta − costes totales
Un pedido grande no siempre es un buen pedido. El cliente puede exigir descuentos, condiciones especiales o trabajos adicionales que reduzcan demasiado el margen.
Si necesitas aumentar mucho la estructura para atenderlo, comprueba también qué costes continuarán después de entregar el pedido.
3. Crea un calendario de cobros y pagos
No basta con sumar ingresos y gastos. Debes situarlos en el tiempo.
Anota semanalmente:
- Cuándo pagarás cada compra.
- Cuándo se abonarán las nóminas.
- Cuándo tendrás que liquidar los impuestos.
- Cuándo emitirás la factura.
- Cuándo cobrará realmente la empresa.
- Qué sucede si el cliente se retrasa.
Este calendario te mostrará el punto de máxima necesidad financiera.
4. Calcula la necesidad máxima de financiación
Puedes utilizar esta fórmula básica:
Necesidad financiera = pagos acumulados del pedido − cobros recibidos vinculados al pedido
Si durante las primeras ocho semanas debes pagar 65.000 euros y solo has recibido un anticipo de 20.000 euros, tendrás que financiar 45.000 euros.
Después debes añadir un colchón para retrasos e imprevistos. No conviene utilizar toda la tesorería disponible y dejar sin recursos el resto del negocio.
El ratio de tesorería te ayudará a comprobar cómo afectará la operación a tu capacidad inmediata de pago.
5. Prepara un escenario desfavorable
Calcula qué ocurriría si:
- Los costes aumentaran un 10 %.
- La entrega se retrasara.
- El cliente pagara 30 días más tarde.
- Parte del producto tuviera que repetirse.
- Bajara la facturación habitual mientras atiendes el pedido.
- Necesitaras contratar personal adicional.
Si la empresa no soporta un escenario razonablemente adverso, debes renegociar las condiciones antes de aceptar.
Ejemplo de un pedido grande
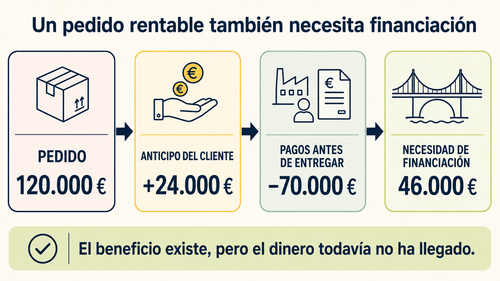
Una empresa recibe un pedido de 120.000 euros. Los costes previstos son:
- Materiales: 45.000 euros.
- Personal y colaboradores: 25.000 euros.
- Transporte y otros gastos: 10.000 euros.
- Costes indirectos imputados: 8.000 euros.
El coste total asciende a 88.000 euros y el margen previsto es de 32.000 euros.
El cliente ofrece pagar un 20 % al aceptar y el 80 % restante 60 días después de la entrega.
La empresa recibirá inicialmente 24.000 euros, pero deberá desembolsar 70.000 euros antes de entregar. Por tanto, necesitará financiar al menos 46.000 euros, más un colchón para posibles desviaciones.
La operación es rentable, pero no puede aceptarse sin organizar su financiación.
Cómo financiar el pedido
Antes de recurrir automáticamente al banco, intenta mejorar las condiciones de la operación:
- Solicitar un anticipo mayor al cliente.
- Establecer pagos por hitos.
- Reducir el plazo de cobro.
- Negociar plazos más amplios con proveedores.
- Dividir la entrega y la facturación.
- Reservar parte de la capacidad productiva mediante un pago previo.
Si todavía existe un desfase, puedes valorar una póliza de crédito, el anticipo de facturas, el descuento comercial o el factoring.
El Banco de España explica los principales productos de financiación para pymes, sus características y usos. La elección dependerá del plazo, el coste, las garantías y el riesgo de la operación.
También puedes revisar las distintas fuentes de financiación de una empresa antes de elegir. de entre tres y seis meses
Señales para rechazar o renegociar
No deberías aceptar el pedido en sus condiciones actuales si:
- El margen es demasiado pequeño.
- El cliente no acepta anticipos.
- No puedes financiar el desfase.
- La operación consume toda tu tesorería.
- Dependes de un único proveedor.
- Necesitas asumir costes fijos permanentes.
- El retraso del cliente pondría en riesgo las nóminas.
- No tienes capacidad operativa suficiente.
Decir que no a una operación que amenaza la empresa también es una buena decisión financiera.
Vender más sin poner en riesgo la empresa
Un pedido grande puede impulsar el crecimiento, abrir un mercado nuevo o consolidar una relación estratégica. Pero debe analizarse con una previsión de tesorería, diferentes escenarios y un plan de financiación.
Un director financiero externo puede calcular la necesidad de fondos, negociar alternativas y valorar si el margen compensa el riesgo asumido.
Porque una gran venta solo es una buena noticia cuando, después de entregarla y cobrarla, también deja beneficio y tranquilidad

No hay Comentarios en ¿Puede tu empresa aceptar un gran pedido sin quedarse sin liquidez?